안녕하세요!
혹시 아직도 "은행 망해도 5천만원까지만 보호된다"고 알고 계신가요?
저도 얼마 전까지 그렇게 알고 있었는데, 찾아보니 작년에 이미 바뀌었더라고요.
예금자보호한도가 1억원으로 오른 지금, 목돈을 어떻게 나눠 넣어야 제일 안전한지 자료 찾아본 김에 하나씩 정리해볼게요.
이자까지 계산에 넣어야 한다는 함정 같은 부분도 있어서, 끝까지 보시면 도움 되실 거예요.
예금자보호한도, 왜 1억원 됐나요
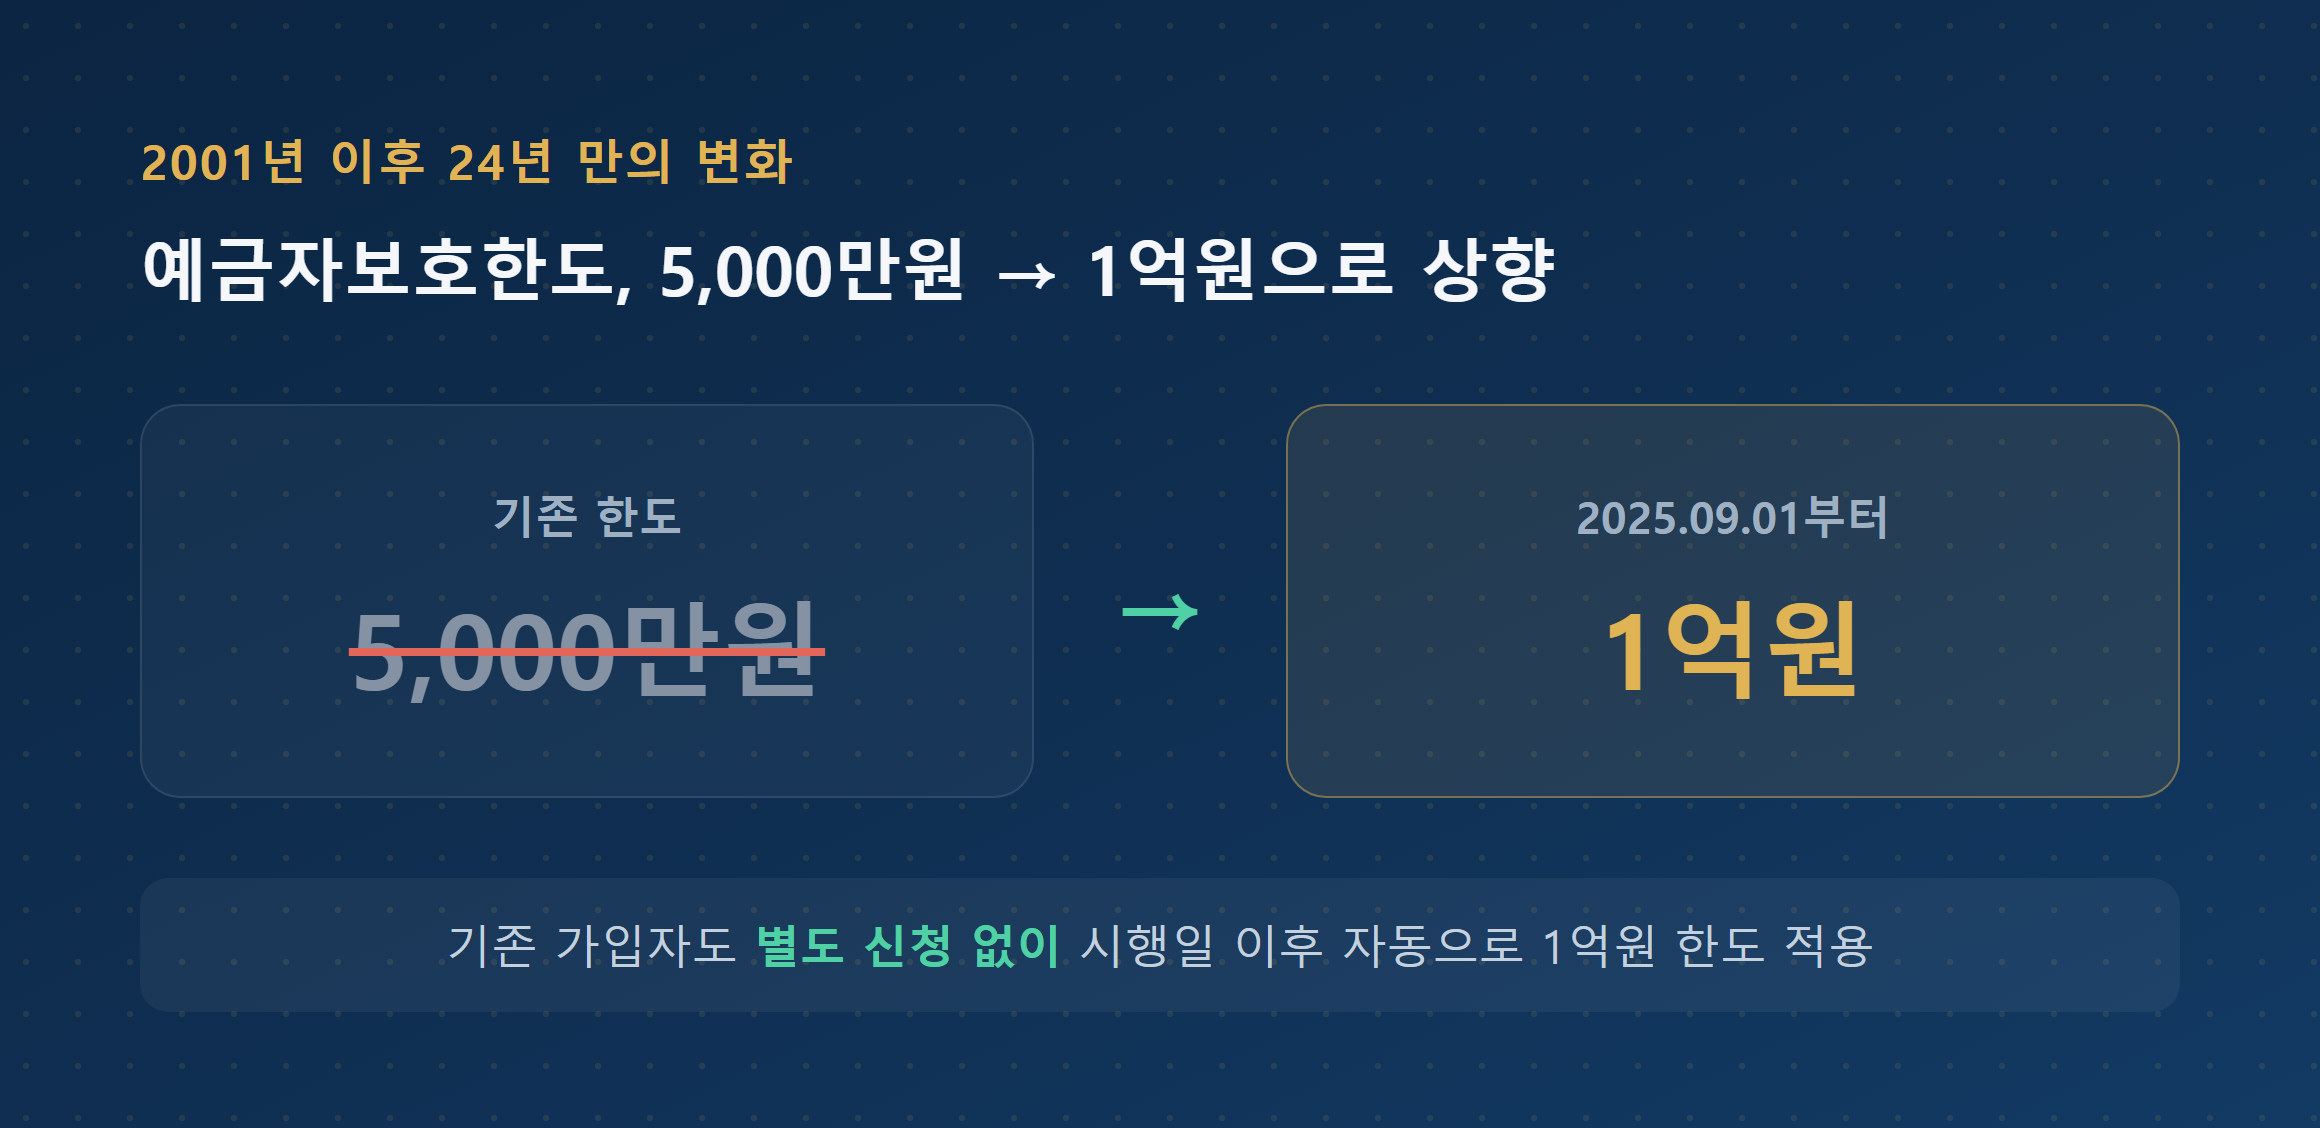
금융위원회가 「예금자보호법 시행령」 등 6개 대통령령 개정안을 2025년 7월 22일 국무회의에서 의결했고, 2025년 9월 1일부터 예금보호한도가 5,000만원에서 1억원으로 올랐어요.
한도가 오른 게 2001년 이후 24년 만이라고 하니, 생각보다 오래 묶여있던 기준이었네요.
이미 예전에 가입해둔 예·적금이 있으신 분들도 걱정 안 하셔도 돼요.
가입 시점이랑 상관없이 시행일 이후부터는 자동으로 1억원 한도가 적용되거든요. 별도로 재가입하거나 신청할 필요가 없어요.
어떤 상품까지 보호되나요
한도가 올랐다고 모든 금융상품이 다 보호되는 건 아니에요. 대상부터 정확히 짚고 갈게요.
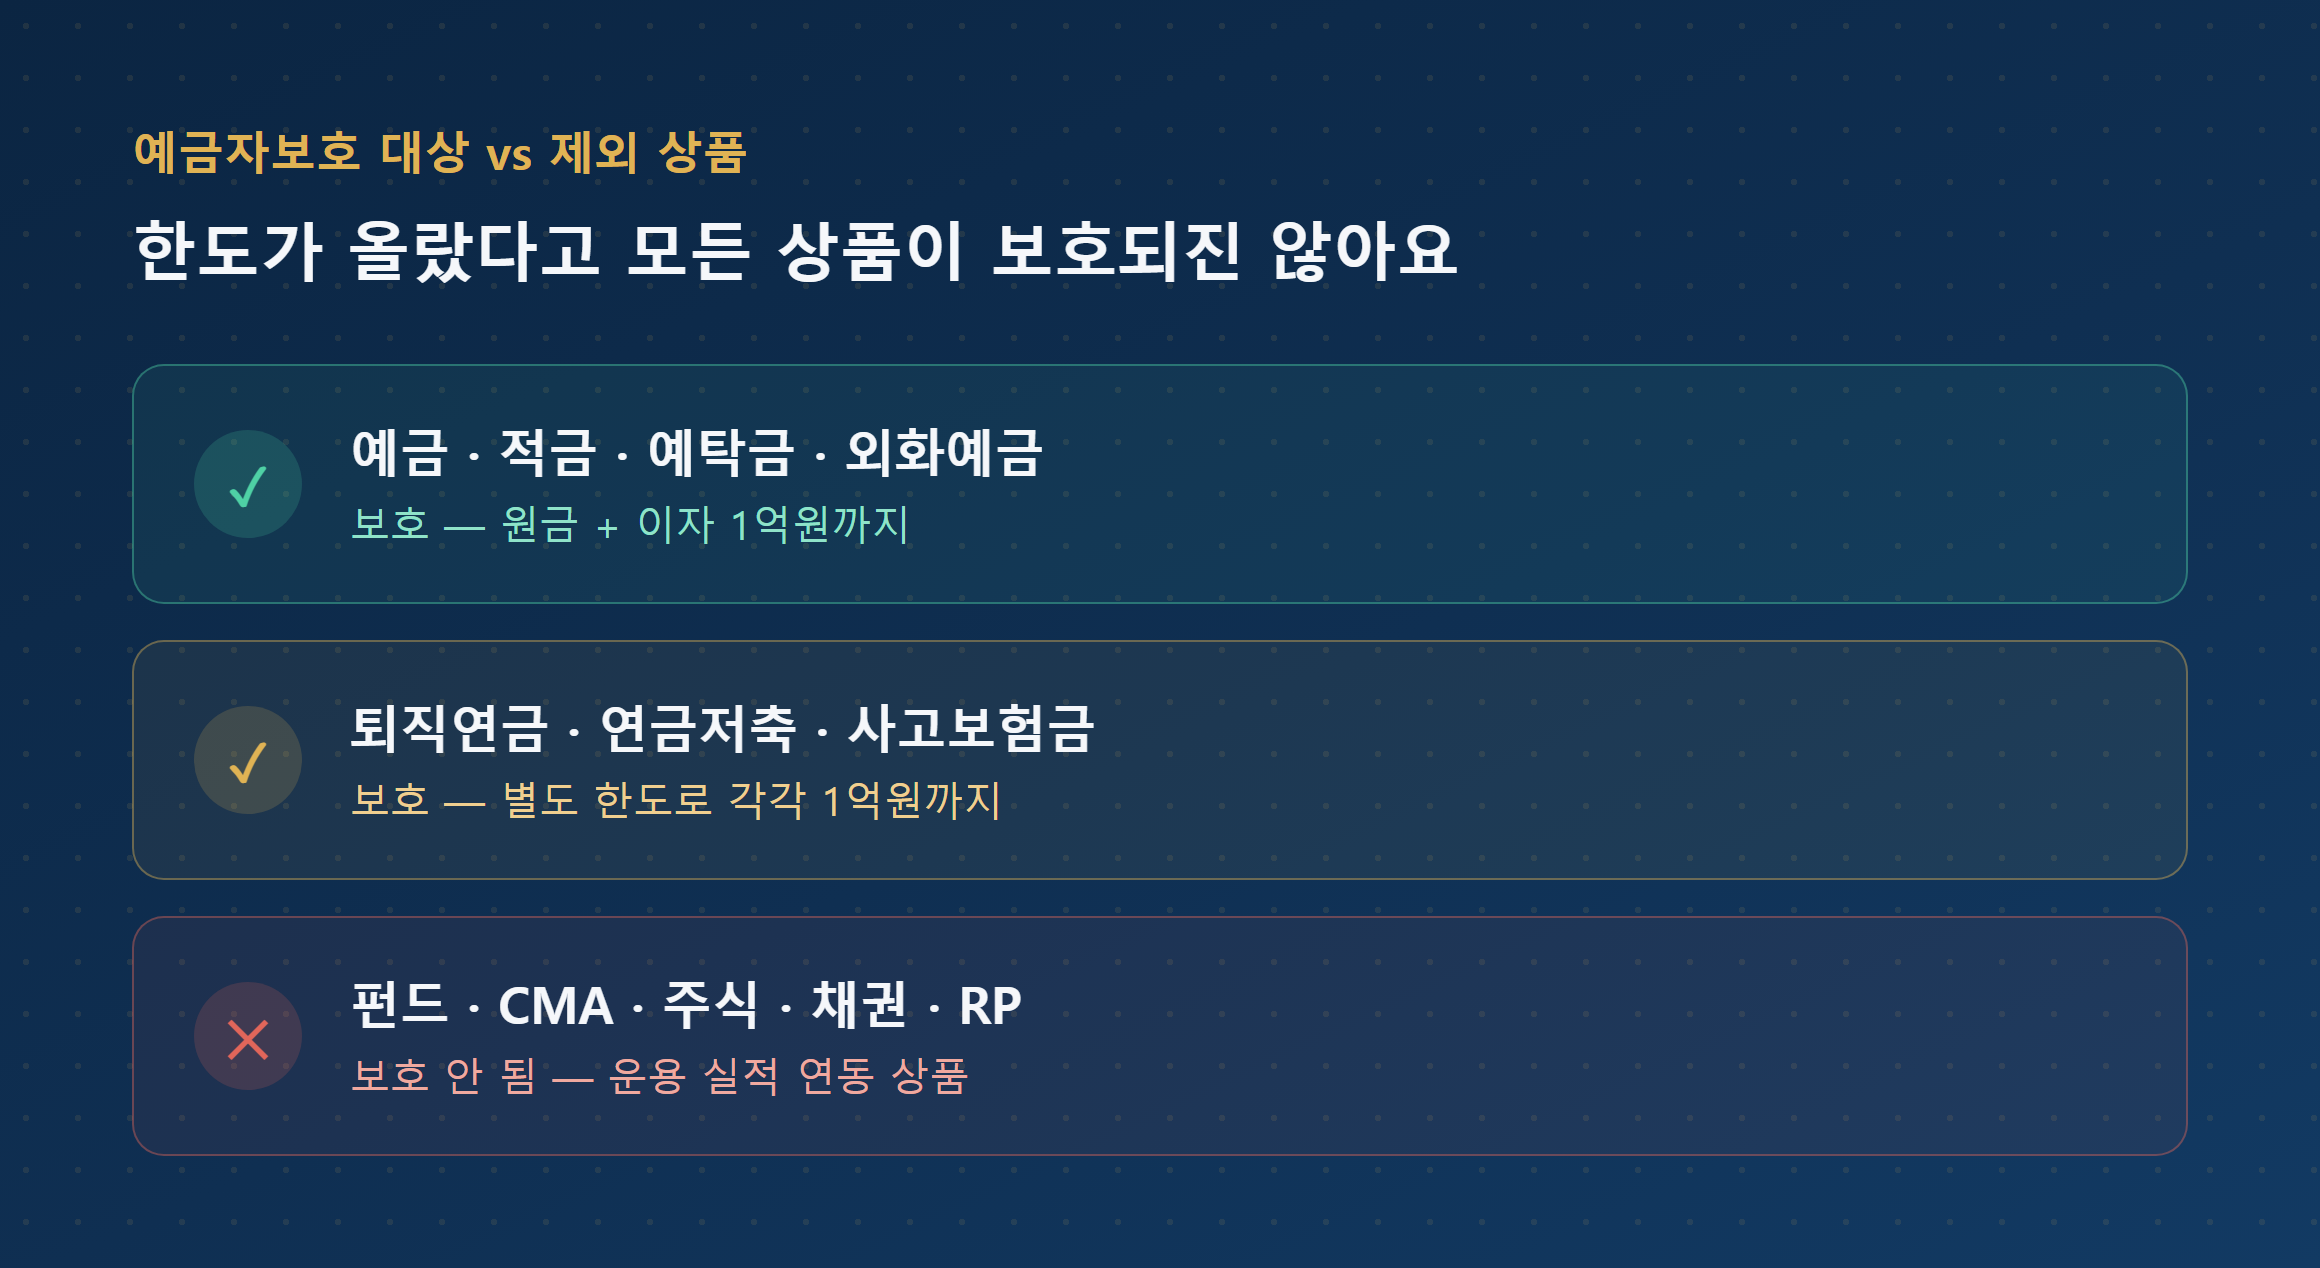
| 구분 | 보호 여부 |
|---|---|
| 예금·적금·예탁금·외화예금 | 보호 (원금+이자 1억원까지) |
| 퇴직연금·연금저축·사고보험금 | 별도 한도로 각각 1억원까지 보호 |
| 펀드·CMA·주식·채권·RP | 보호 안 됨 (운용 실적 연동 상품) |
은행뿐 아니라 저축은행, 보험, 금융투자업권도 예금보험공사가 직접 1억원까지 보호해줘요.
신협·농협·수협·산림조합·새마을금고 같은 상호금융권은 예보가 아니라 각 중앙회가 자체 기금으로 보호하는 구조인데, 보호 한도 금액 자체는 똑같이 1억원이 적용돼요.
즉 펀드나 CMA에 목돈 넣어두신 분들은 애초에 "예금자보호" 대상이 아니라는 점, 헷갈리지 마세요.
진짜 중요한 함정 - 이자까지 포함이에요
여기가 이번 글에서 제일 강조하고 싶은 부분이에요.
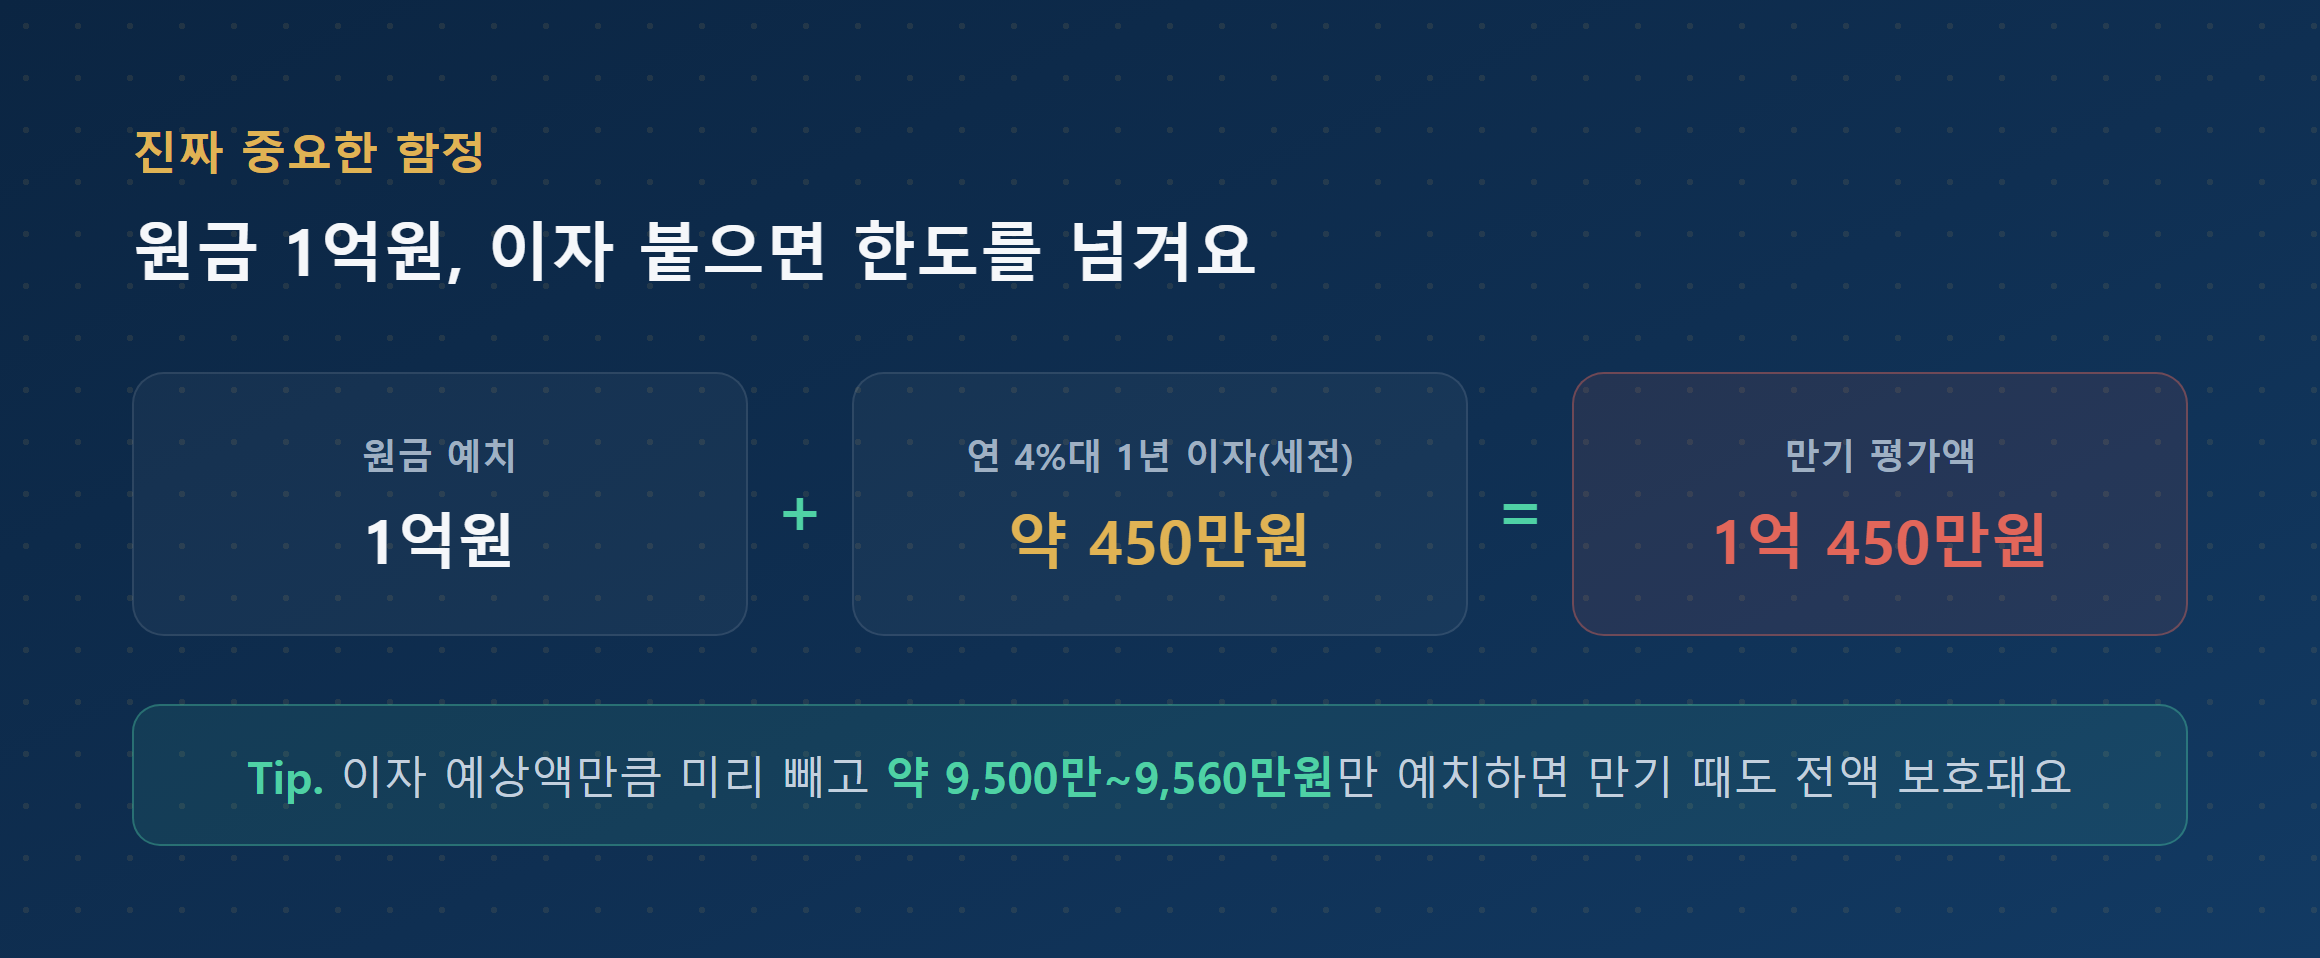
보호 한도 1억원은 원금만이 아니라 원금+이자를 합산한 금액 기준이에요.
예를 들어 원금 1억원을 연 4%대 고금리 상품에 넣으면 1년 세전 이자만 약 450만원이 붙어요.
그럼 만기 평가액이 1억원을 넘어버리고, 그 초과분은 보호받지 못하는 거예요.
그래서 고금리 상품에 목돈을 넣으실 땐 원금을 딱 1억원 맞춰 넣는 게 아니라, 예상 이자만큼 미리 빼고(대략 9,500만~9,560만원 선) 예치하셔야 만기 때도 전액이 보호 한도 안에 들어와요.
단점: 금리·기간에 따라 정확한 이자 예상액이 달라져서, 가입 전에 직접 계산해보거나 은행 창구에서 확인하는 과정이 한 번 더 필요해요.
예금 똑똑하게 나눠 넣는 법
이제 본론이에요. 핵심은 "어디에, 누구 이름으로" 나누느냐예요.
1) 금융회사별로 나누기
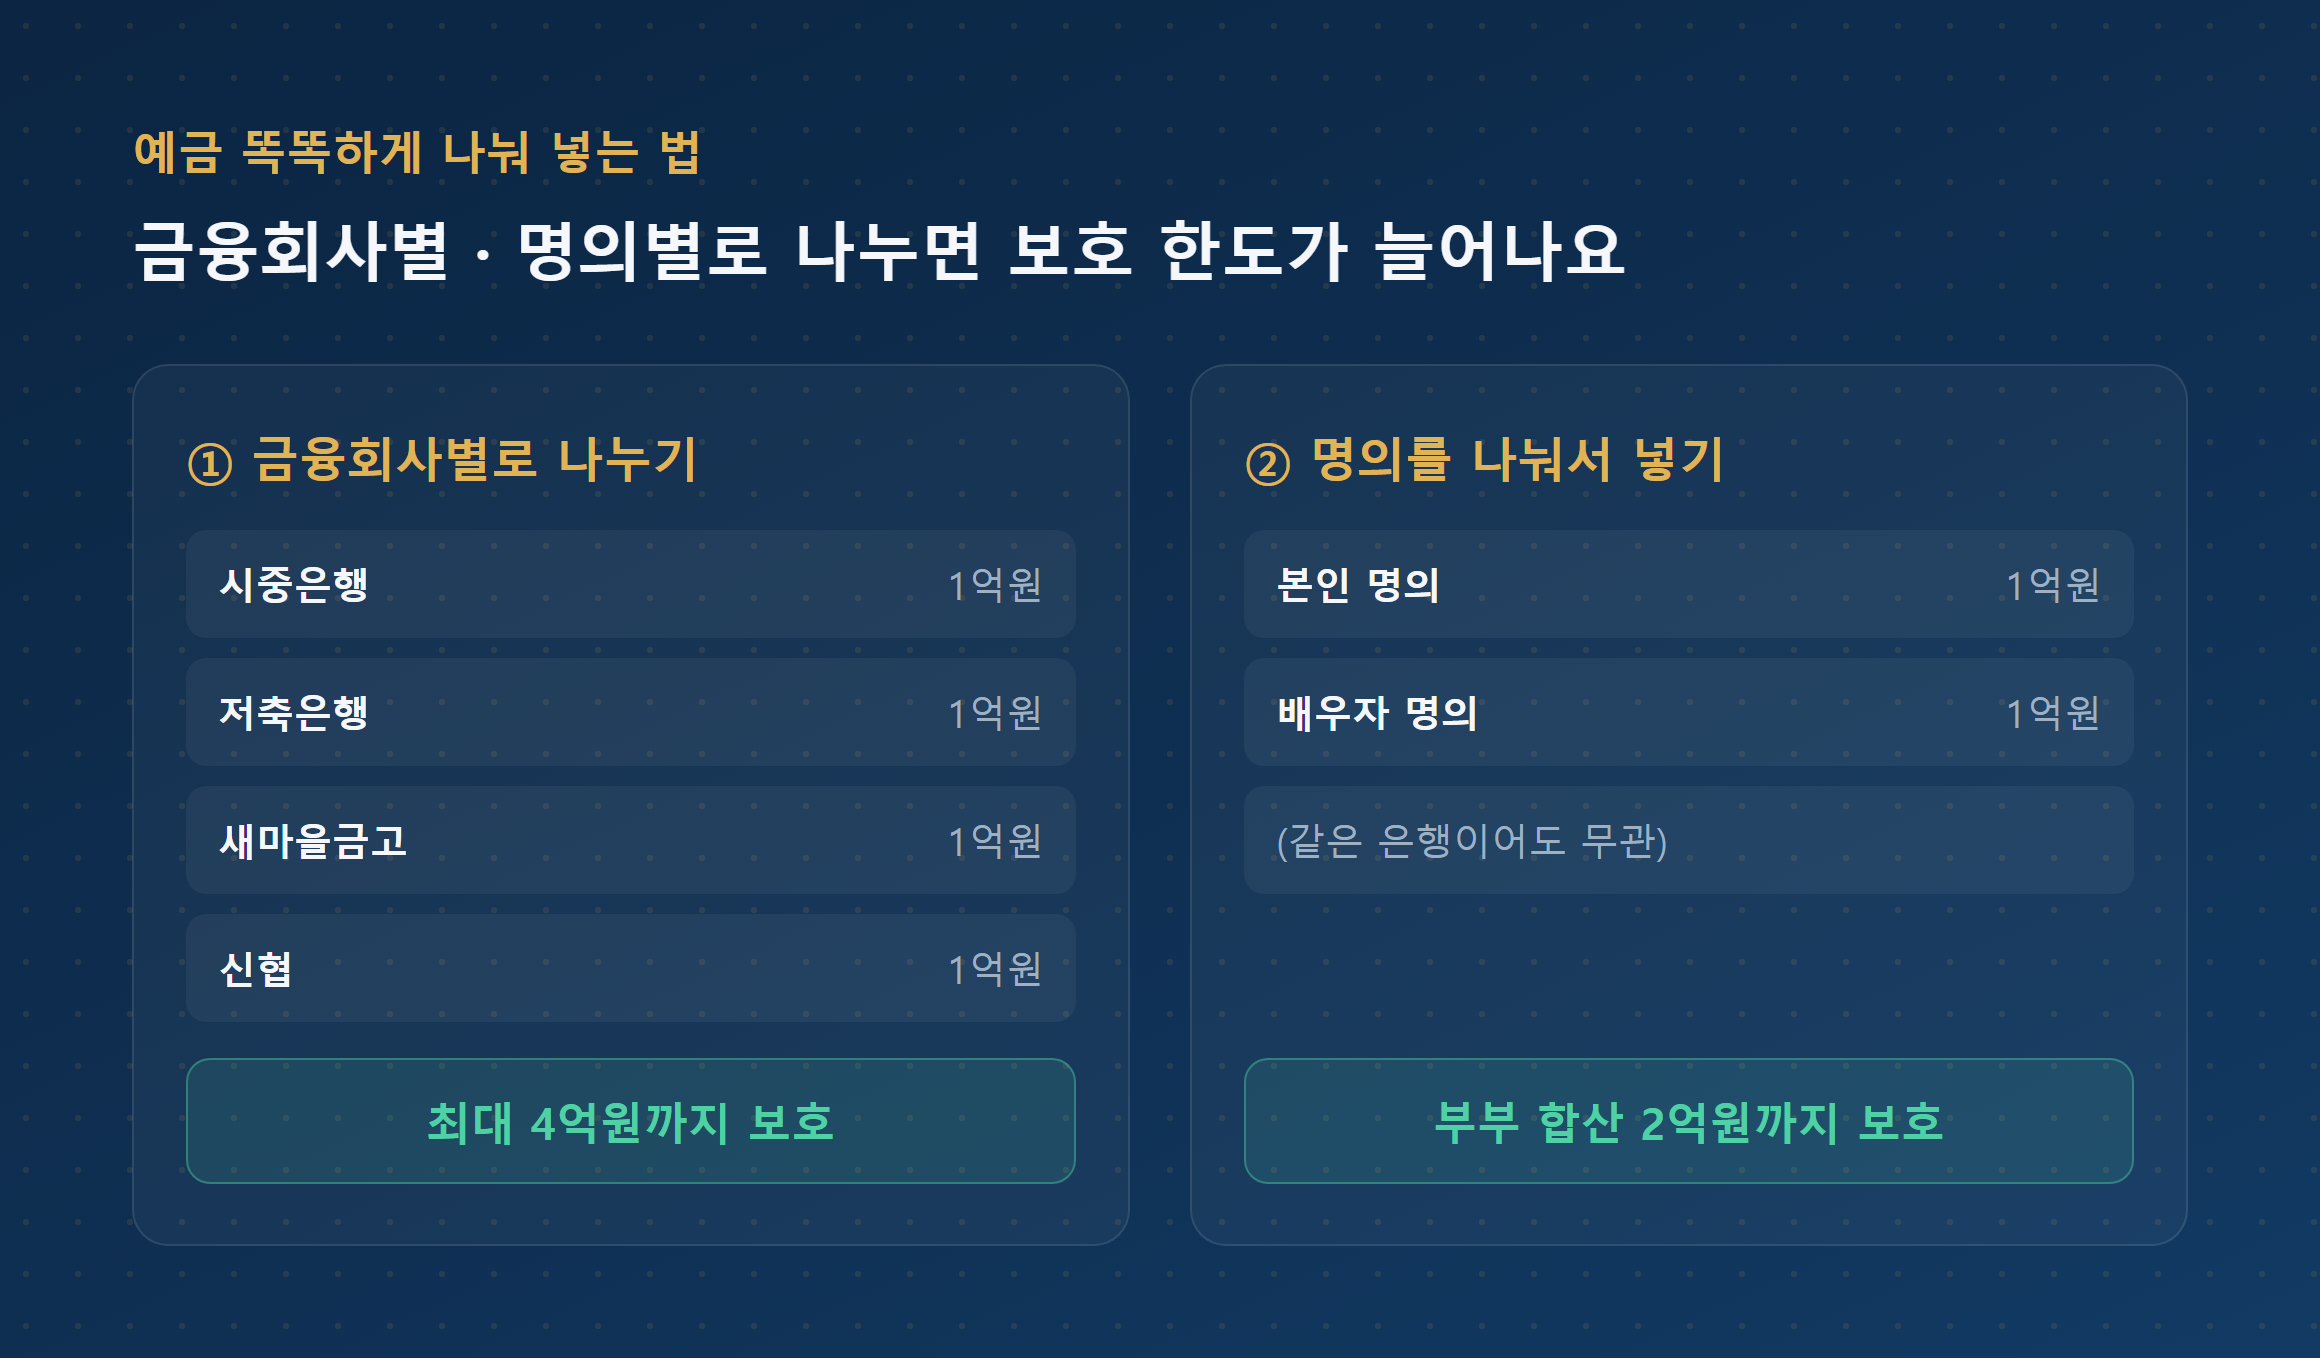
보호 한도는 "1인당·1금융회사당"으로 적용돼요.
그래서 시중은행에 1억원, 저축은행에 1억원, 새마을금고에 1억원, 신협에 1억원처럼 서로 다른 금융권에 나눠 넣으면 한 사람이 최대 4억원까지도 보호받을 수 있어요.
여기서 자주 헷갈리시는 부분이 있는데요, 같은 금융회사 안에서 계좌만 여러 개로 쪼개는 건 분산 효과가 없어요. 계좌 단위가 아니라 회사 단위로 합산되거든요.
예를 들어 A은행에 7천만원, B은행에 8천만원을 나눠 넣었다면, 두 은행이 동시에 파산해도 각각 전액(7천만원, 8천만원)을 보호받아요.
2) 명의를 나눠서 넣기
보호 한도는 계좌가 아니라 사람(명의) 기준이에요.
그래서 배우자 등 가족 명의로 나누면 같은 은행 안에서도 각자 1억원씩, 부부 합산 2억원까지 보호받을 수 있어요.
단점: 배우자에게 목돈을 이체해서 명의를 분산하면 금액에 따라 증여세 문제가 생길 수 있어요. 배우자 간 10년간 6억원 등 기존 증여세 한도를 함께 따져봐야 해요.
실제 계산으로 보는 분산 예치
숫자로 보면 더 감이 잡히더라고요.
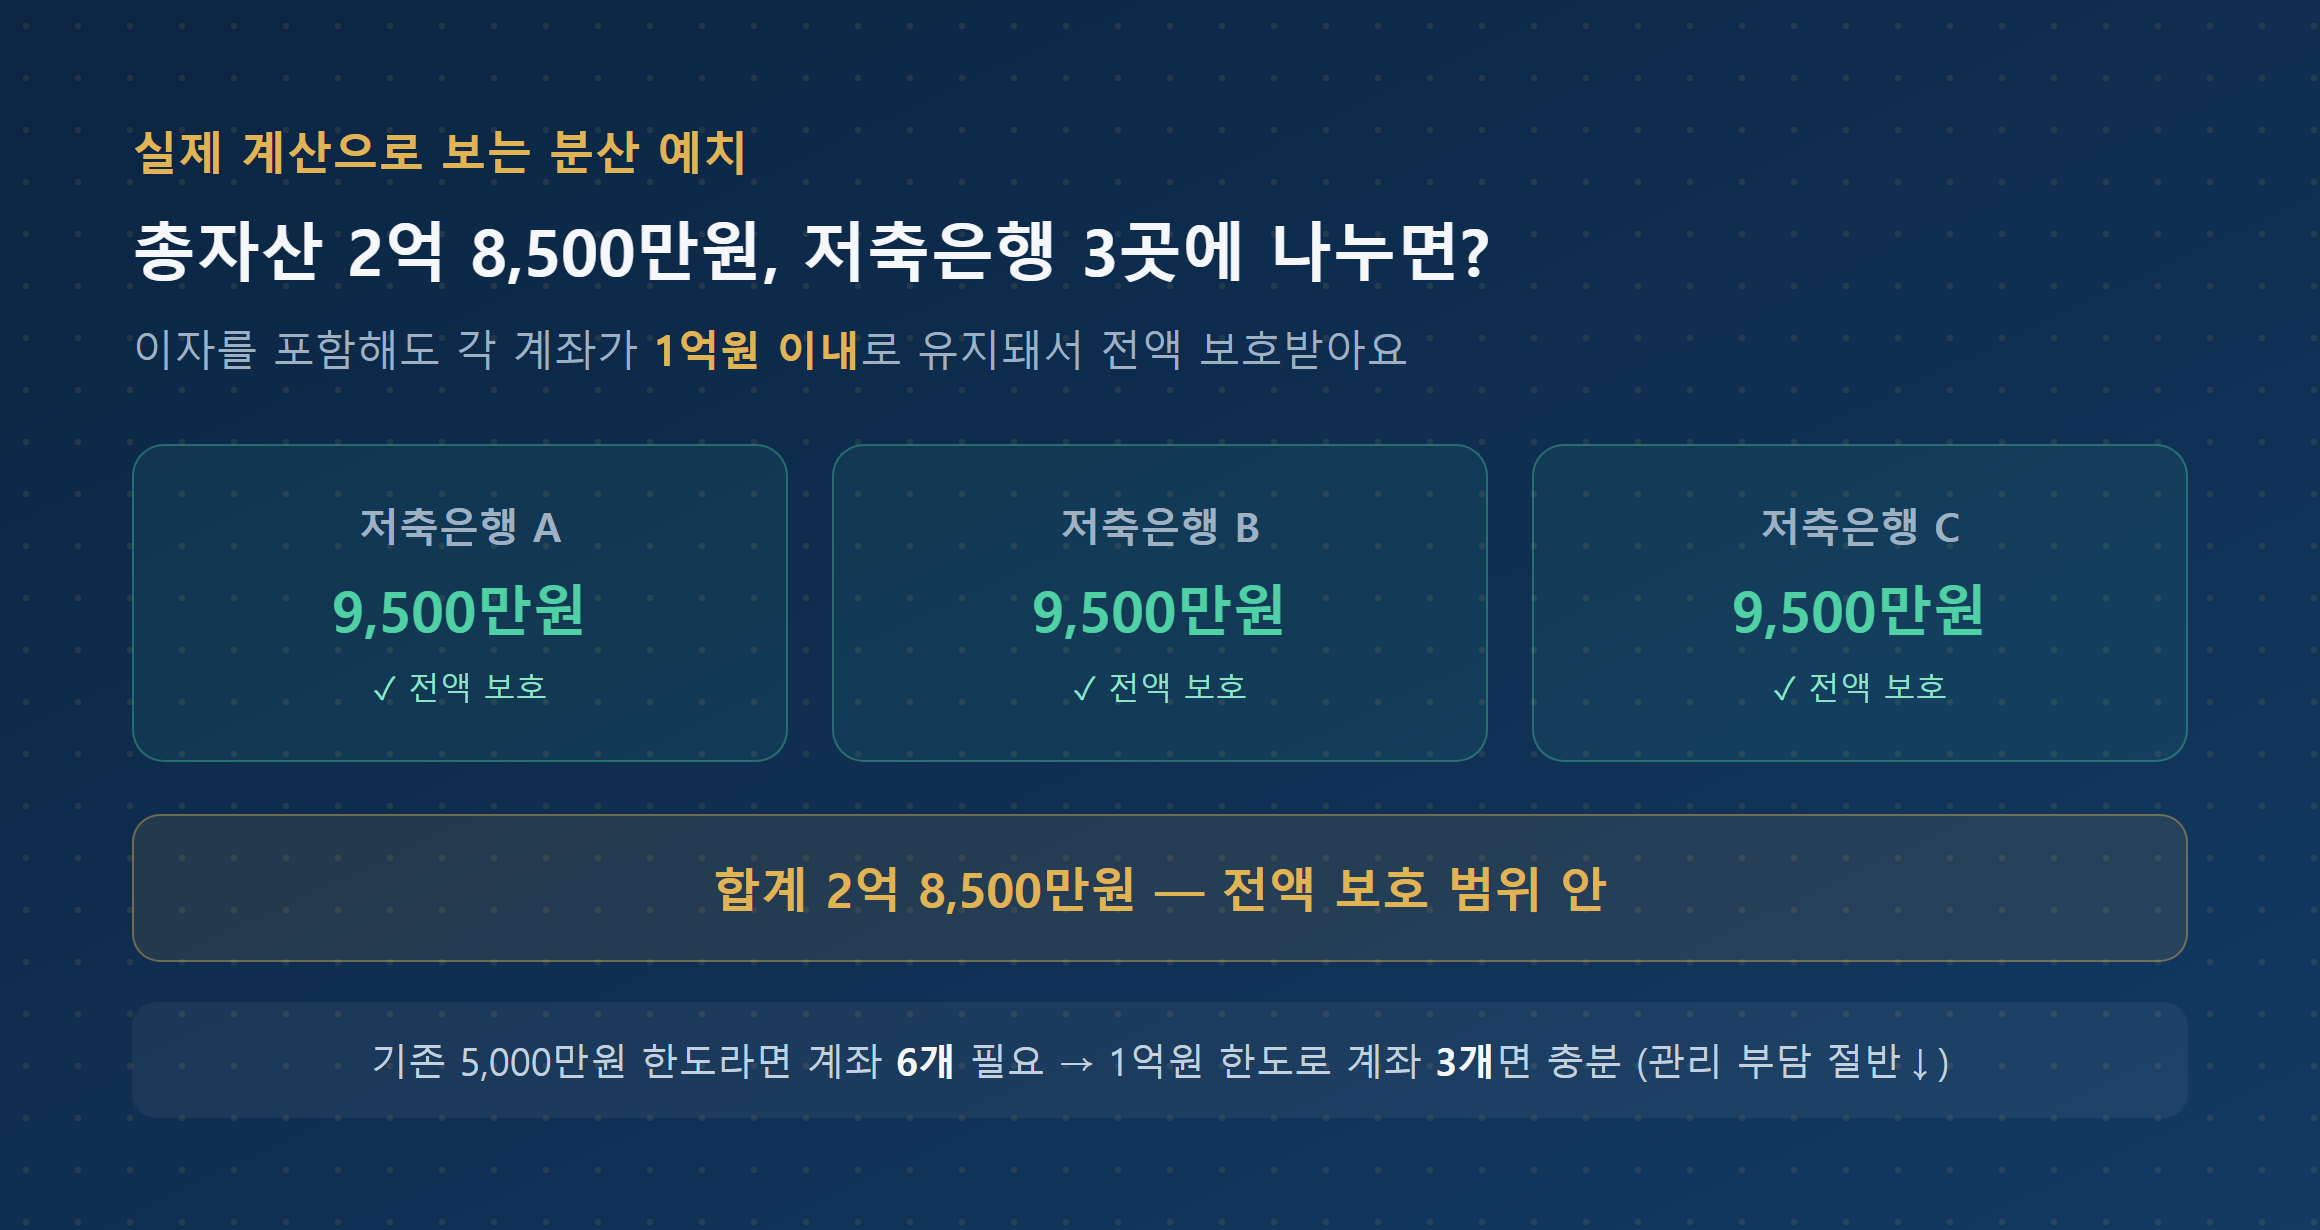
총자산 2억 8,500만원이 있다고 가정해볼게요.
저축은행 3곳에 각각 약 9,500만원씩 나눠 넣으면, 이자를 포함해도 각 계좌가 1억원 이내로 유지돼서 전액 보호받을 수 있어요.
기존 5,000만원 한도 기준으로는 같은 금액을 보호받으려면 계좌 6개가 필요했는데, 1억원 한도로 오르면서 3개로 줄어들어 만기 관리 부담이 절반으로 줄었다는 설명도 있더라고요.
참고로 알아두면 좋은 것
한도 상향으로 저축은행 수신이 16~25% 증가할 수 있다는 금융위·예보 추정도 있어요. 2025년 3월 기준 저축은행 예수금(약 100조원) 대비 최대 25조원 규모라고 하네요.
다만 자금이 대형·초대형 저축은행으로 쏠리면서 중소형 저축은행과의 양극화가 심화될 수 있다는 업계 분석(한국신용평가)도 나왔어요.
이건 아직 확정된 결과가 아니라 시장 전망·업계 분석 단계라는 점은 구분해서 봐주세요.
그리고 새로운 예금보험료율은 2028년에 납입하는 보험료부터 적용될 예정이라, 2026년 지금 시점에서는 예보료율 자체는 아직 안 바뀌었어요.
마무리
오늘은 예금자보호한도가 1억원으로 오른 배경부터 보호 대상, 이자 포함 계산의 함정, 그리고 금융회사·명의별 분산 예치 방법까지 쭉 정리해봤어요.
핵심만 다시 짚으면 금융회사 단위로 나누고, 이자까지 고려해서 원금을 살짝 낮춰 넣는 것 이 두 가지만 기억하셔도 충분할 것 같아요.
목돈 굴리실 계획 있으신 분들은 이번 기회에 계좌 구조 한 번 점검해보시길 추천드려요~
그럼 오늘은 여기까지 할게요! 다음 포스팅에서 봐요~
'생활TIP' 카테고리의 다른 글
| 실손24 앱 실손보험 청구 방법, 직접 써보니 (feat. 참여 병원 확인법) (0) | 2026.09.29 |
|---|---|
| 국민연금 추납 신청 방법 총정리 (조건·보험료 계산법) (6) | 2026.09.28 |
| 실업급여 모바일 신청 방법, 고용24 앱 최초신청도 될까요? (5) | 2026.09.27 |
| ISA 계좌 갈아타기 방법, 2026년 기준으로 직접 정리했어요 (4) | 2026.09.27 |
| 홈택스 로그인 안 될 때 원인 8가지 해결법 총정리 (3) | 2026.09.26 |


