안녕하세요~!
혹시 병원비 많이 쓰신 해에, 나중에 건강보험공단에서 돈을 돌려준다는 얘기 들어보신 적 있으세요?
저도 작년에 병원 좀 자주 다녔던 해가 있었는데, 국민건강보험 본인부담상한제 환급금이라는 걸 늦게 알아서 조회하고 신청까지 직접 해봤거든요.
근데 이거 신청 안 하면 그냥 사라지는 돈이더라고요...
그래서 오늘은 제가 직접 조회·신청해본 경험 그대로, 본인부담상한제 환급금 조회 방법을 정리해서 알려드릴게요.

본인부담상한제, 뭔가요?
일단 이름부터 좀 어렵죠 ㅎㅎ
쉽게 말하면 이런 거예요.
1년 동안(1월~12월, 진료일 기준) 병원비 중에 내가 낸 건강보험 본인부담금을 다 합쳤는데,
그 총액이 내 소득분위별 상한액을 넘으면,
넘은 만큼을 국민건강보험공단이 다시 돌려주는 제도예요.
- 대상: 건강보험 가입자(직장가입자·지역가입자)랑 그 피부양자
- 대상 아닌 것: 비급여, 실손보험 얘기할 때 많이 나오는 도수치료·다초점렌즈 같은 비급여성 지출, 상급병실(2~3인실) 입원료 등
주의: 여기서 상한액 계산에 들어가는 건 건강보험이 적용되는 '급여' 항목의 본인부담금만이에요. 비급여 진료비는 아무리 많이 써도 이 계산에는 안 들어가요.
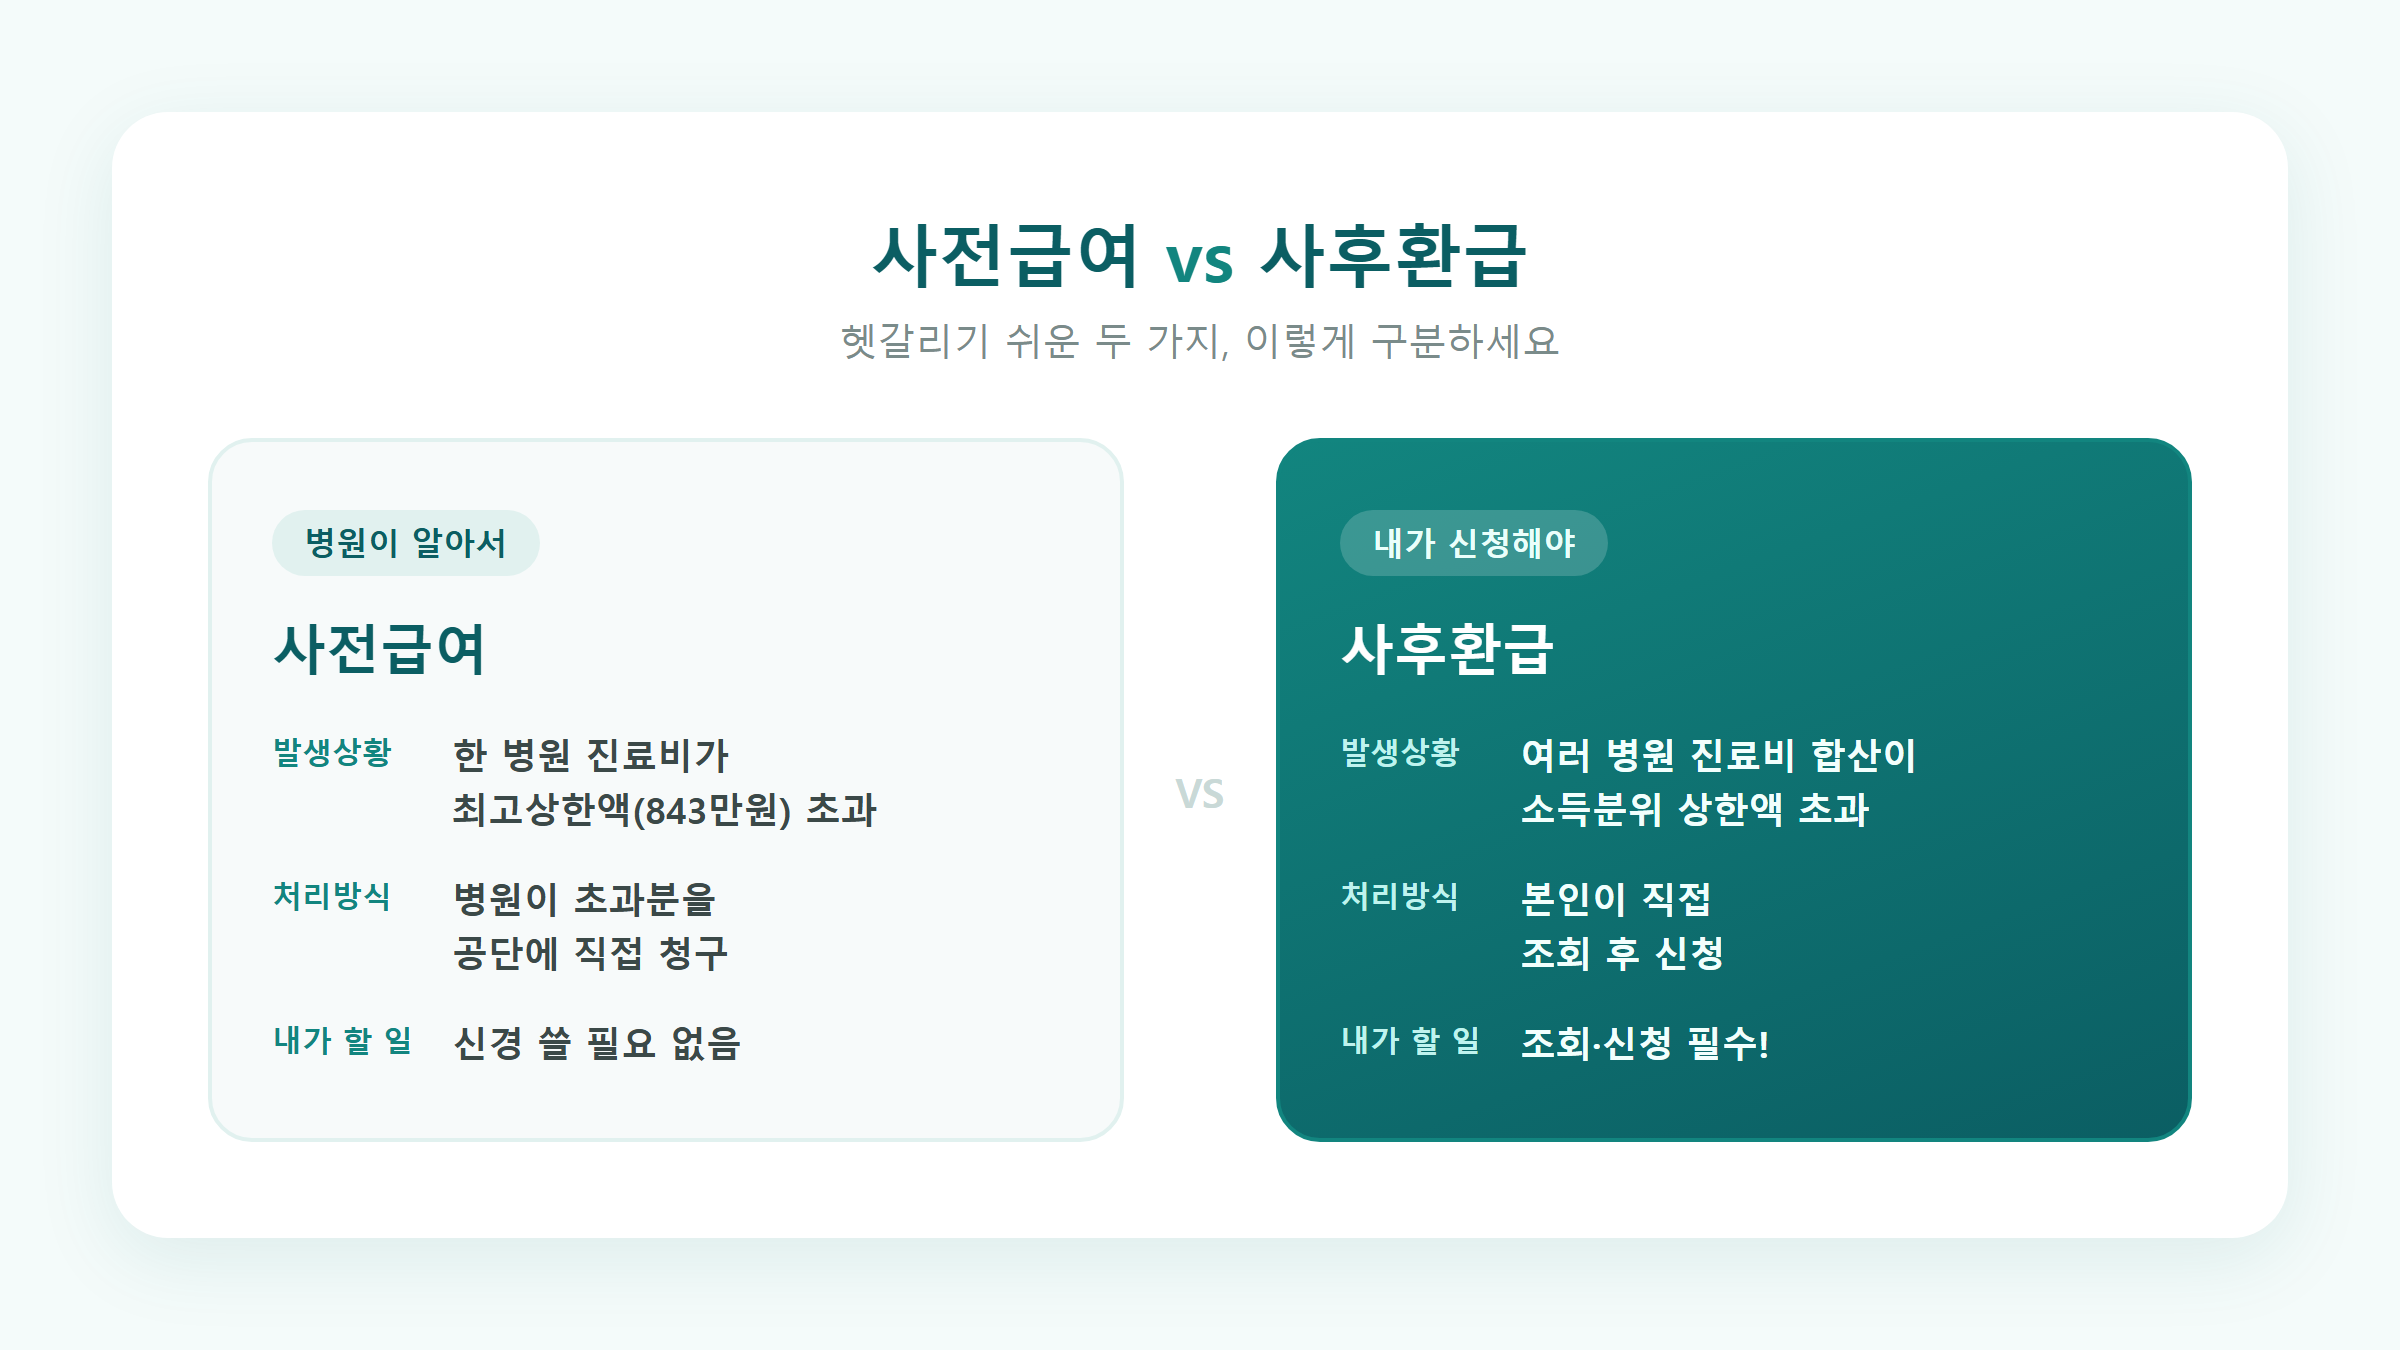
사전급여 vs 사후환급
방법이 두 가지로 나뉘는데요, 이게 헷갈리기 쉬워서 짧게 정리해봤어요.
사전급여
같은 병원에서 계속 진료받다가 본인부담금이 그해 최고상한액(2026년 기준 843만원)을 넘으면, 병원이 초과분을 공단에 직접 청구해요. 저는 이건 신경 안 써도 되는 부분이었어요.
사후환급
여러 병원·의원을 왔다갔다하면서 각각은 상한액을 안 넘었는데, 연말에 다 합쳐보니 제 소득분위 상한액을 넘은 경우예요.
이게 흔히 말하는 "환급금 조회·신청"이고, 제가 직접 신청했던 것도 바로 이 케이스였어요.
2026년 소득분위별 상한액
제일 궁금하실 부분이죠. 국민건강보험공단이 매년 건강보험료 수준에 따라 1~10분위로 나눠서 상한액을 정해주는데, 2026년(2026.1.1.~12.31. 진료분) 기준은 이래요.
| 분위 | 일반 상한액 | 요양병원 120일 초과 입원 |
|---|---|---|
| 1분위 (하위 10%) | 90만원 | 143만원 |
| 2~3분위 | 112만원 | 181만원 |
| 4~5분위 | 173만원 | 245만원 |
| 6~7분위 | 326만원 | 404만원 |
| 8분위 | 446만원 | 580만원 |
| 9분위 | 536만원 | 698만원 |
| 10분위 (상위 10%) | 843만원 | 1,096만원 |
(보건복지부 고시 기준, 대한병원협회 공지 인용)
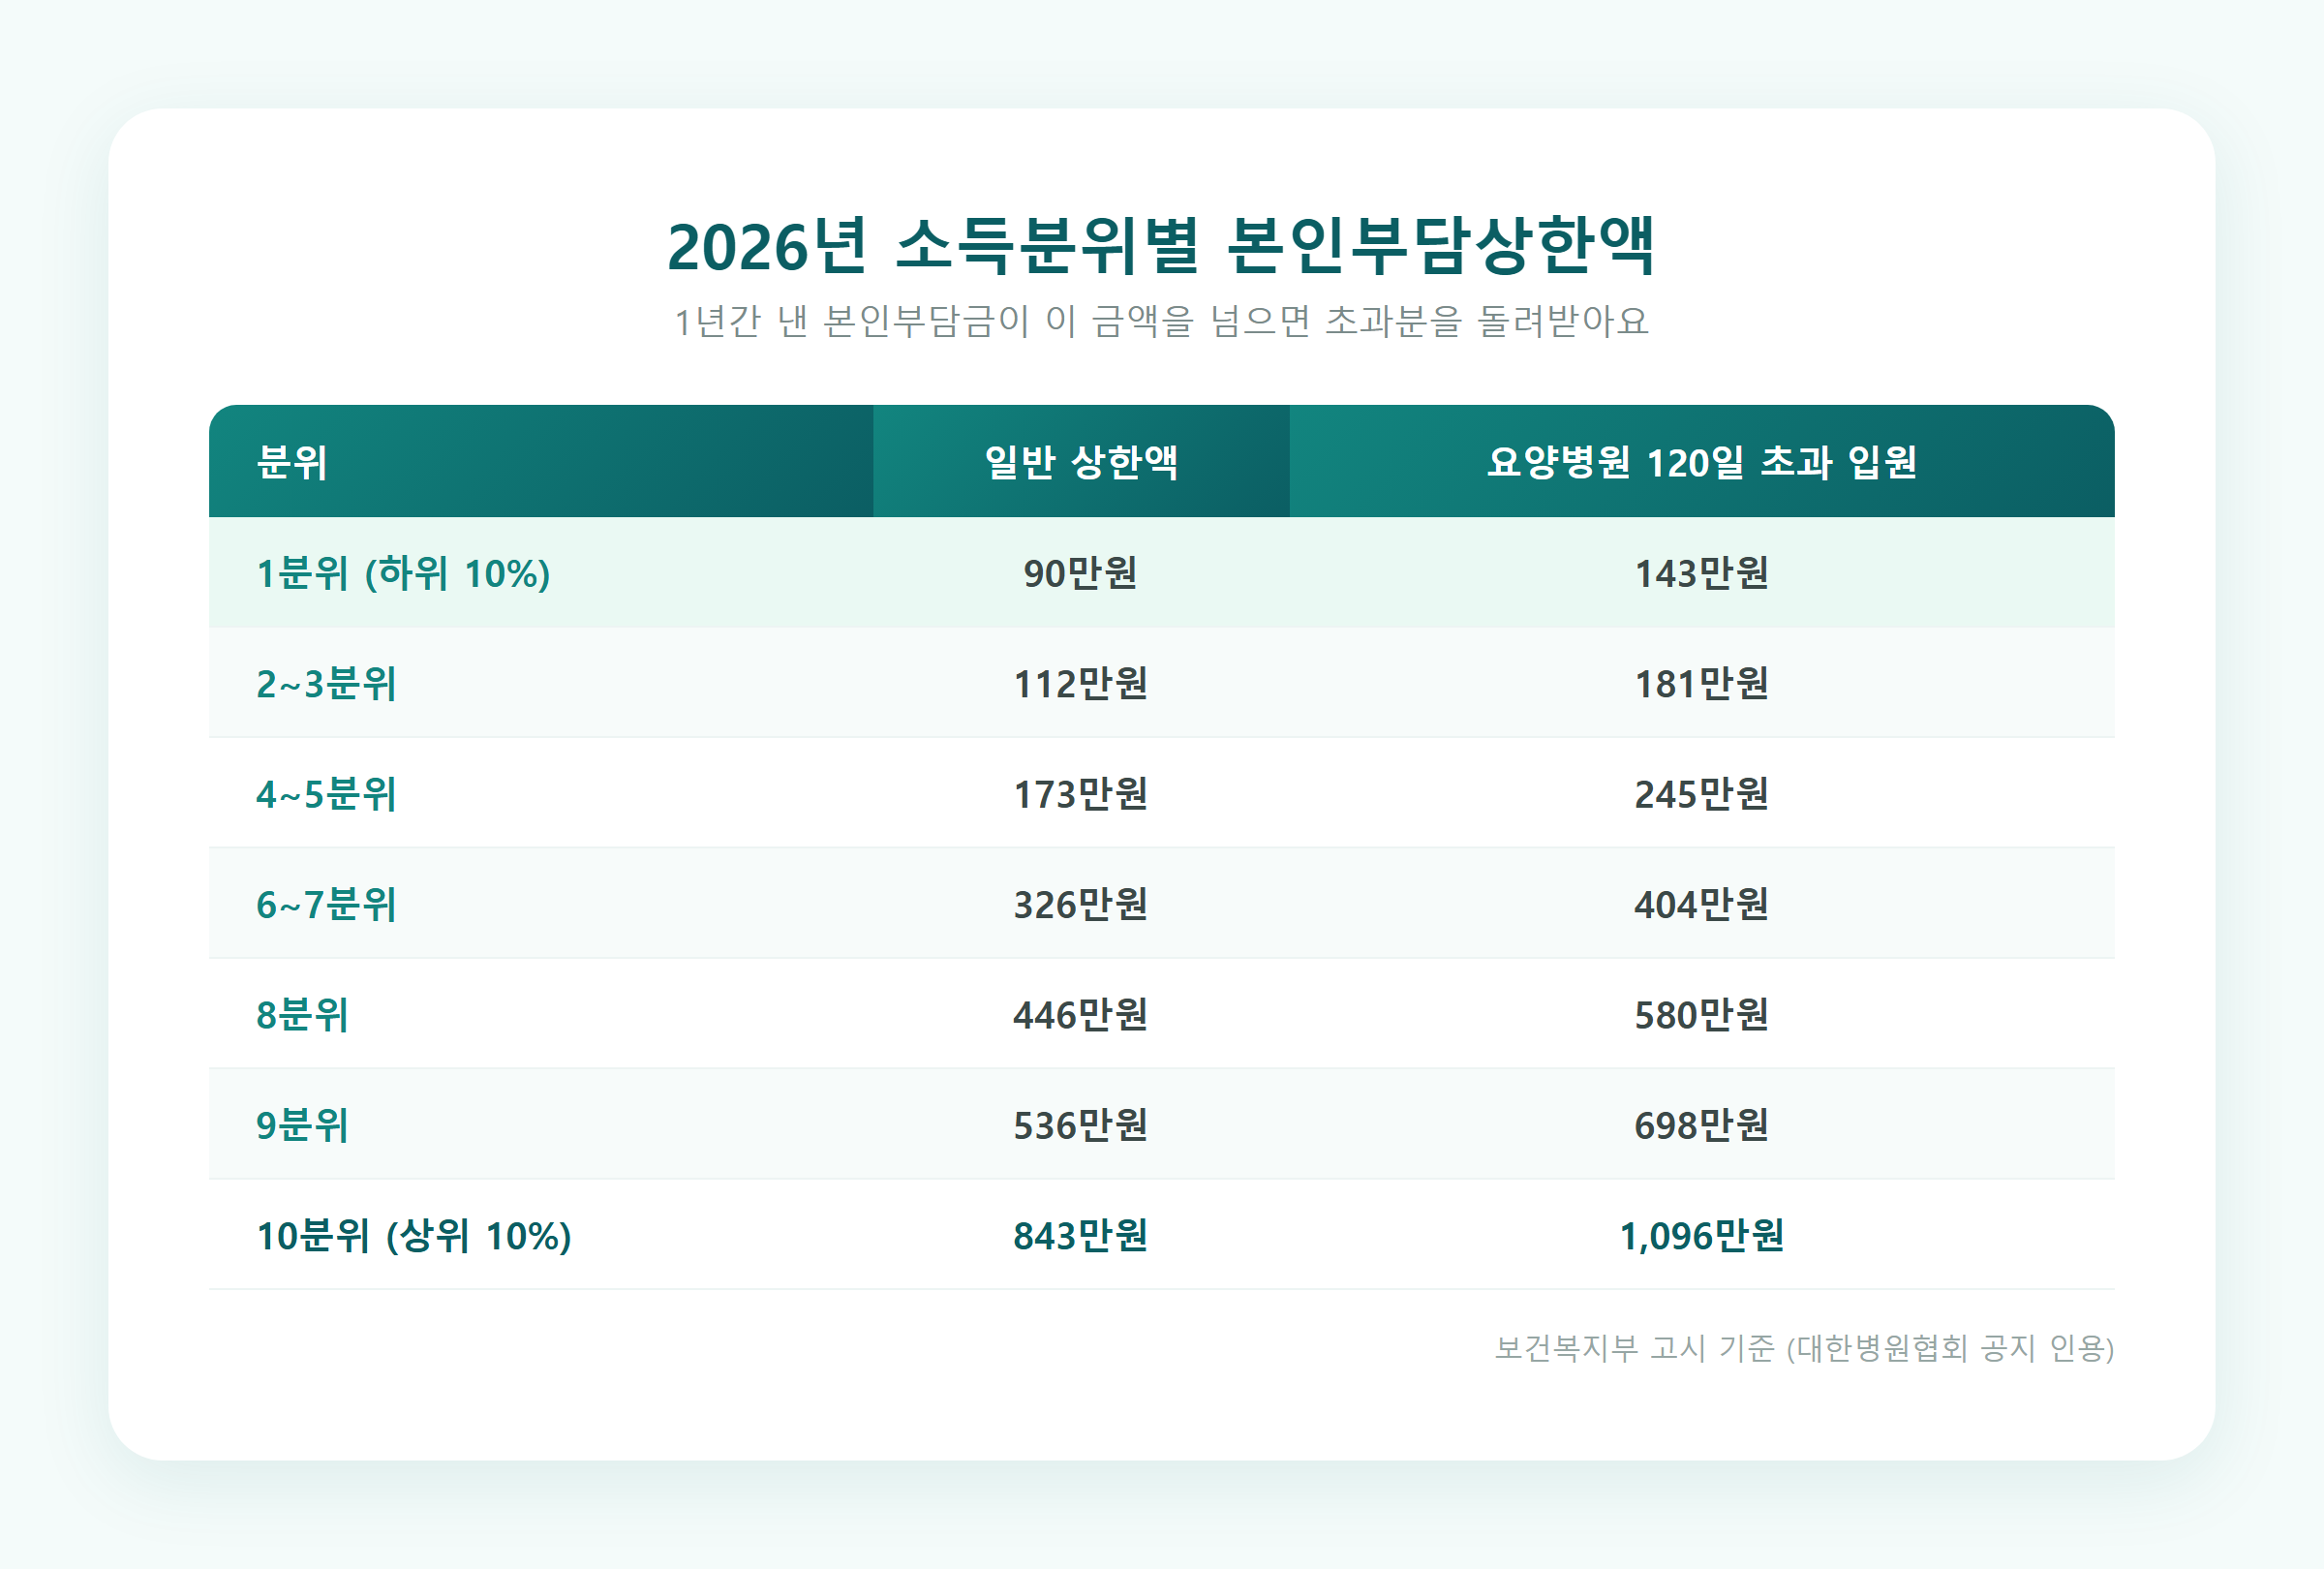
분위가 낮을수록(1분위) 상한액도 낮아서 환급 대상이 될 가능성이 높고, 분위가 높으면 상한액도 커지는 구조예요.
저는 이 표 보면서 제가 몇 분위인지도 모르고 있었다는 걸 깨달았어요 ㅋㅋㅋ 어차피 조회하면 공단이 알아서 확인해주니 미리 계산 안 하셔도 괜찮아요.
조회·신청 방법 6가지
공단이 제공하는 방법이 홈페이지, 앱, 전화, 우편, 팩스, 지사 방문까지 총 6가지예요. 저는 홈페이지랑 앱 둘 다 써봤는데, 편한 거 하나만 고르시면 돼요.
홈페이지에서 신청
국민건강보험공단 홈페이지(nhis.or.kr) 접속 후
서비스찾기 → 보험급여 → 본인부담상한액 초과금 조회/신청
이 경로로 들어가시면 돼요.
카카오톡이나 네이버 같은 간편인증으로 로그인하고, 계좌번호만 입력하면 신청 끝!
저는 이 방법으로 했는데 진짜 5분도 안 걸렸어요.

건강보험25시 앱
여기서 하나 짚고 넘어가야 하는 게 있는데요,
예전에 'The건강보험'이라는 앱 쓰셨던 분들 계실 텐데, 2026년 3월 23일에 앱이 전면 개편되면서 '건강보험25시'로 이름이 바뀌었어요.
그래서 스토어에서 예전 이름으로 검색하면 안 나올 수도 있으니, '건강보험25시'로 검색하셔야 해요!
앱 안에서는
전체메뉴 → 건강보험 → 환급금(지원금) 조회 및 신청
이 경로로 들어가면 되고, 메인화면에 [환급금 조회/신청] 메뉴가 바로 보이는 경우도 있어요.
전화·우편·방문
고객센터 1577-1000으로 전화해서 본인 확인하고 "본인부담상한제 환급금 대상인지 조회해달라"고 하면 안내받을 수 있어요.
우편이나 팩스로 신청서를 보내거나, 관할 지사에 직접 방문해도 돼요.
단, 전화신청은 본인 명의 계좌로 받을 때만 가능해요. 가족 계좌로 받고 싶으면 가족관계증명서, 신분증 사본, 위임장 같은 서류를 따로 준비해야 해요.
지급동의계좌 등록법
이건 저도 신청하고 나서 알게 된 꿀팁인데요,
공단 홈페이지나 건강보험25시 앱에서 '지급동의계좌'를 한 번 등록해두면,
그다음부터는 상한액 초과분이 생길 때마다 따로 신청 안 해도 자동으로 그 계좌에 입금돼요.
매년 신청하는 거 귀찮으신 분들은 이거 미리 등록해두시는 걸 추천드려요.
지급 시기는 언제?
보통 매년 8월 하순에 전년도 진료분에 대한 대상자를 확정해서 안내문을 보내줘요.
2026년의 경우 2025년도 진료분에 대한 지급이 2026년 8월 말부터 시작됐고, 지급동의계좌를 미리 등록해둔 분들은 9월 초부터 먼저 받았다고 해요.
신청 후 실제 입금까지는 개인 사례 기준으로 보통 1~3일 정도 걸렸다는 얘기가 많아요(다만 공식 처리기한이 따로 고시된 건 아니에요).
3년 지나면 못 받아요
이 부분이 제가 진짜 강조하고 싶은 부분이에요.
공단이 안내문을 보내줘도, 자동으로 돈이 들어오는 게 아니에요.
대상자 확정 → 통보 → 본인 신청 → 지급 순서라서, 본인이 직접 신청해야만 받을 수 있어요.
그리고 여기에 3년 소멸시효가 있어요. 3년 안에 신청 안 하면 그 돈은 그냥 사라져요.
헤럴드경제(2026-08-03) 보도를 보면, 2021년 1월부터 2026년 6월까지(약 5년 6개월) 누적 미지급 건수가 42만 4,727건, 금액으로는 3,617억 1,800만원에 달했대요.
이 중에서 신청 기한(3년)을 넘겨서 완전히 소멸된 금액만 약 378억원(5만 4,002건)이었고요.
안내문 받고도 신청 안 하면 3년 뒤엔 그냥 없어지는 돈이에요. 매년 수백억원씩 이렇게 사라지고 있대요.
저는 이 통계 보고 나서 "혹시 나도 몰라서 못 받은 해가 있나?" 싶어서 바로 조회해봤어요. 여러분도 한 번쯍 확인해보시길 추천드려요.

마무리 총평
정리하면요,
- 본인부담상한제는 연간 본인부담 의료비가 소득분위별 상한액을 넘으면 초과분을 돌려주는 제도예요.
- 2026년 기준 상한액은 1분위 90만원~10분위 843만원이에요.
- 조회·신청은 홈페이지, 건강보험25시 앱(구 The건강보험), 전화(1577-1000), 우편, 팩스, 지사 방문 중 아무거나 편한 걸로 하면 돼요.
- 지급동의계좌 미리 등록해두면 매년 따로 신청 안 해도 자동으로 받아요.
- 신청 안 하면 3년 뒤에 소멸되니까, 안내문 받으셨으면 미루지 말고 바로 신청하세요!
저는 이거 알고 나서 매년 8~9월쯍 되면 한 번씩 조회해보는 습관이 생겼어요.
혹시 병원비 많이 쓰신 분들 있다면, 오늘 알려드린 방법으로 꼭 한번 조회해보시길 추천드려요~
그럼 오늘은 여기까지 할게요! 다음 포스팅에서 봐요~
'생활TIP' 카테고리의 다른 글
| 카카오톡 PC 로그인 QR코드 안 뜰 때 해결법 총정리 (4) | 2026.09.23 |
|---|---|
| 삼성월렛 멤버십 바코드 안 뜰 때, 원인 2가지와 해결법 (0) | 2026.09.23 |
| 홈택스 종합소득세 환급금 조회 방법 – 놓치고 있던 돈 찾아봤어요 (9) | 2026.09.22 |
| 청년도약계좌 가입조건 검색하다 알게 된 청년미래적금 신청방법(10월) (21) | 2026.09.18 |
| 신용점수 올리는법, 6개월 직접 해보고 확인한 점수 변화 (5) | 2026.09.17 |


